
 0


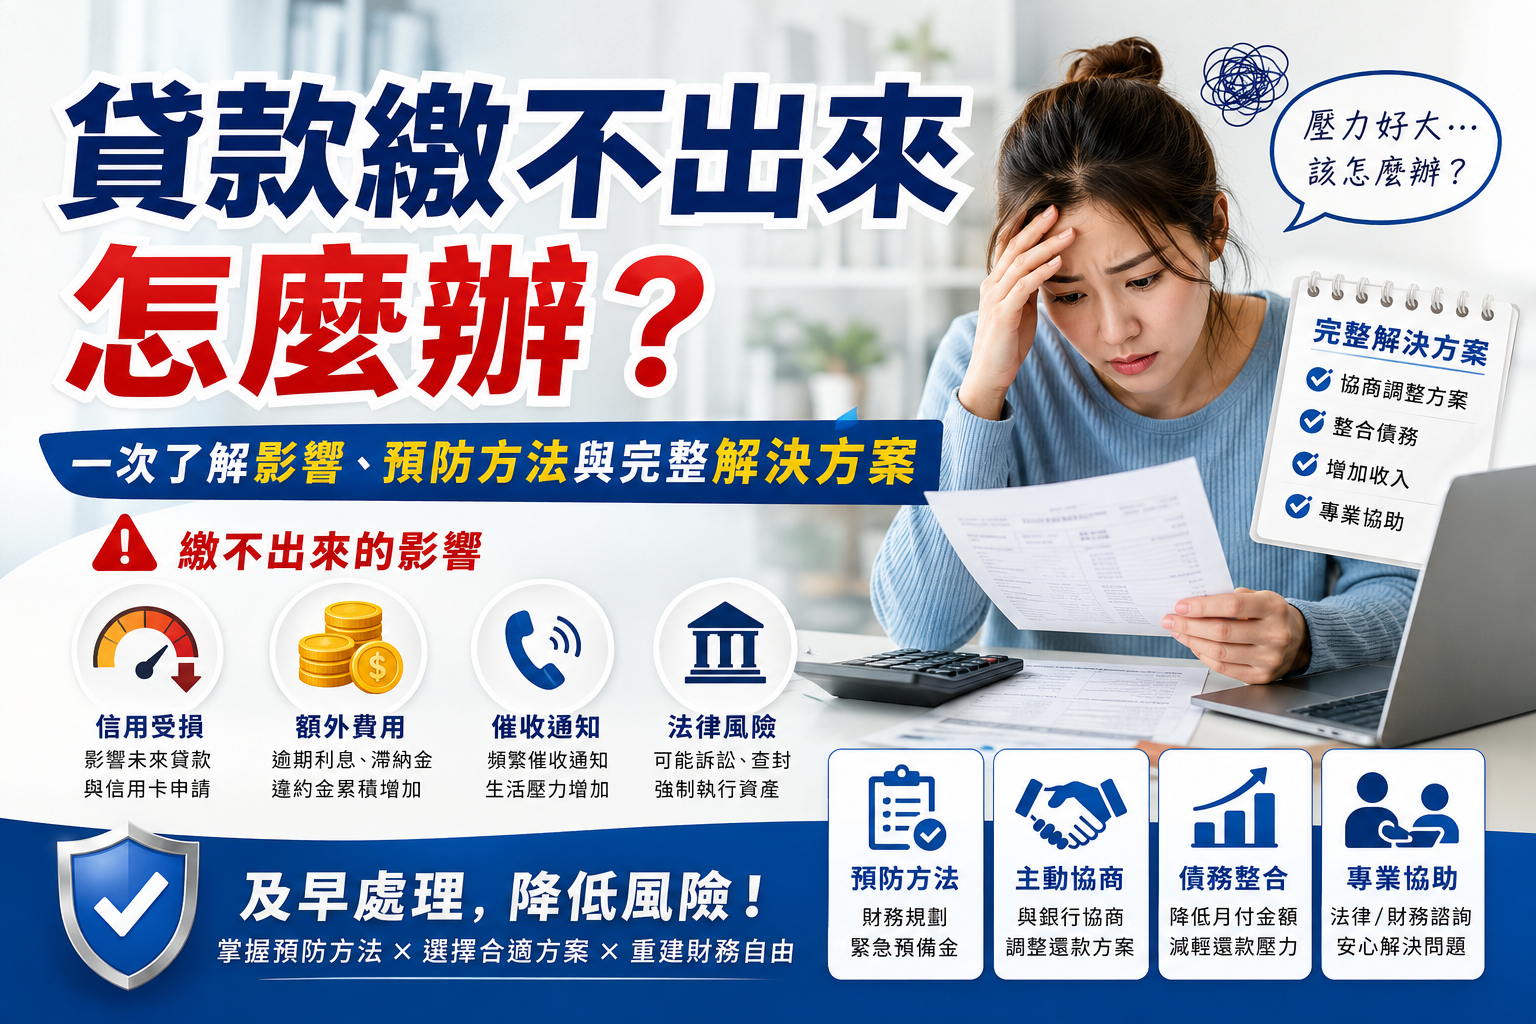
貸款繳不出來怎麼辦?影響、預防與解決方法
貸款與生活規劃
在現代社會中,貸款已成為許多人實現人生規劃與滿足資金需求的重要工具。無論是買房屋、買汽車、創業,或是短期的資金周轉,貸款都能協助民眾提前完成各項人生目標。
然而,當面臨收入減少、工作的變動、突發支出等情況時,原本規劃好的還款計畫可能受到影響,導致貸款無法如期繳納的情形。
逾期影響
貸款繳不出來不僅可能產生逾期利息、違約金等額外負擔,也可能影響個人信用紀錄,進一步降低未來申辦貸款或信用卡的成功機會。
因此,了解貸款遲繳可能帶來的影響,並掌握適當的預防與處理方式,對於維持個人財務健康相當重要。
本文將帶您了解貸款繳不出來可能面臨的影響、常見原因、預防方法,以及可行的解決方案,協助您在面對財務壓力時,及時採取適當措施,降低對生活與信用的衝擊。
貸款繳不出來有哪些影響?
貸款繳不出來所帶來的影響,不僅限於逾期未繳的本金與利息,還可能進一步影響個人信用紀錄與未來金融的往來。
隨著逾期時間拉長,借款人可能面臨違約金、遲延利息、金融機構催收等等狀況,嚴重時甚至可能進入法律程序或面臨資產強制執行。
信用狀況受損
貸款繳不出來最直接的影響之一,即是信用評分下降。逾期紀錄一旦通報聯徵中心,將可能影響未來想要申請信用卡、房屋貸款或汽車貸款的核准結果。
此外,部分金融機構在審核時,也可能因信用狀況調整核貸條件或提高貸款利率,進而影響後續的資金成本。
相關信用紀錄通常會保留一段時間,期間內個人信用狀況將受到一定程度的限制。
高額滯納金與違約金的影響
當貸款未能如期繳納時,依據合約規定,將可能產生滯納金與違約金等額外費用。
隨著逾期時間的延長,相關費用會持續地累積,進一步提高整體的還款金額,加重借款人的財務負擔。
若沒有馬上處理,長期累積下來的額外成本可能使債務壓力持續增加下去。
逾期催收與法律程序
當貸款長期沒有繳納時,銀行或金融機構通常會先透過簡訊、電話或書面通知等方式進行催收,提醒借款人儘快處理欠款。
如果仍然沒有改善的狀況,銀行可能進一步透過法律途徑處理,例如提起訴訟,並依法院判決申請薪資扣押或財產強制執行等措施。
資產查封與拍賣風險
當貸款長期未能償還而且進入法律程序後,法院可能依法進行強制執行,包括對房屋、汽車或其他登記資產進行查封與拍賣,以清償債務。此類情況將直接影響個人資產狀況與財務安排。
貸款繳不出來前的預防措施與警訊
面對貸款繳不出來的情況,多數人往往是在出現財務困難後才意識到問題的嚴重性。然而,與其事後去補救,不如提早預防,才能更有效地去降低風險,建立完善的財務規劃與風險意識,有效降低後續發生還款困難的機率。
透過定期檢視個人收支狀況,盡早發現財務異常變化,有助於提前調整資金配置,進而減少貸款繳不出來的風險,並保留更多因應財務變動的空間。
了解自己的財務健康狀態
養成定期檢視財務狀況的習慣,包括收入、支出與負債比例,這是預防貸款繳不出來的重要方式。
當出現儲蓄減少、固定支出增加,或收入不穩定的狀況時,都可能代表財務結構已經出現了變化,應該趕快進行調整。
建議可以透過記帳工具或試算表,整理每個月的固定支出(如房貸、車貸、信用卡費)與變動支出(如餐飲、娛樂),並與實際收入進行比較。
若發現負債比例過高,應及早檢視並調整支出或還款規劃,以降低因收入波動或突發支出而導致還款壓力增加的風險。
預算規劃與財務控管
在建立定期檢視財務的習慣後,下一步是制定可執行的月度預算,避免貸款繳不出來的重要基礎。透過調整日常支出,例如減少外食、降低娛樂開銷或取消不常使用的訂閱服務,有助於將資金運用在更必要的項目上。
即使每月僅增加少量非必要支出,長期累積下來也可能形成可觀的財務負擔,進而影響還款能力。
因此,預算管理的關鍵不僅在於設定金額,更在於持續追蹤與適時調整支出結構。透過穩定的預算控制,可以降低財務失衡的風險,避免因支出過高而導致還款壓力增加。
緊急預備金規劃與準備
即使目前收入穩定,也建議建立緊急預備金,以因應突發的財務風險,例如失業、生病、車禍或家庭變故等情況,這些都可能影響短期的還款能力。
一般會建議緊急預備金至少準備3到6個月的基本生活開銷,包括房貸或房租、水電費、交通費、保險及日常飲食等支出。
此筆資金可存放於獨立帳戶,平時避免動用,以便在面臨財務壓力時能作為緩衝,降低貸款繳不出來的風險。
小心高風險投資行為
在利率上升或經濟環境波動的情況下,部分人可能因追求較高報酬而投入高風險投資,例如借款投資股票、虛擬貨幣或參與來源不明的投資平台。
然而,這類投資具有較高不確定性,一但發生虧損,可能進一步影響個人還款能力,增加貸款繳不出來的風險,並對整體財務狀況造成壓力。
無法如期繳納的五大解決方法
當面臨貸款繳不出來的情況時,最應該避免持續拖延與忽視。雖然債務壓力可能帶來心理負擔,但若能及早正視現況並採取適當行動,多數情況仍有調整與改善的空間。以下整理五大實用策略,作為貸款繳不出來時可參考的應對方向。
策略一:主動聯絡銀行或金融機構進行協商
多數金融機構並不傾向處理違約案件,而是希望透過協商方式協助借款人維持正常還款關係。
因此,當發現可能出現貸款繳不出來的情況時,應該盡早主動聯繫貸款單位,說明目前的財務狀況並提出協助需求。
常見的調整方式包括延長還款期限、調整期數、降低月付金額或申請寬限期等。若能提出具體且可行的還款計畫,多數金融機構通常會視情況評估並提供適當協助,以降低雙方風險。
策略二:檢視財務狀況並調整收支結構
面對貸款繳不出來的情況,關鍵在於重新檢視整體財務結構並創造可用的還款空間。首先可盤點現有資產,例如定存、保單現金價值、可變現資產或其他閒置物品,以評估可動用資源。
同時,也應從日常支出著手調整,減少非必要消費,如娛樂支出、訂閱服務等,並視情況精簡生活開銷,例如調整居住成本或分租空間等方式降低負擔。若時間與能力允許,也可透過兼職或副業增加收入來源,以改善整體財務狀況。
策略三:整合債務或申請協商(適用多筆債務)
當同時背負多筆債務時,每月還款壓力容易增加,也較容易出現貸款繳不出來的情況。此時可考慮透過銀行辦理債務整合,將多筆債務整併為單一帳戶,並依個人條件調整利率與還款期數,以降低每月還款負擔。
此外,亦可透過合法且中立的債務協商機制,依照個人財務狀況重新規劃還款方案。在專業協助下,有助於逐步調整債務結構,使還款計畫回歸可負擔範圍,改善整體財務壓力。
策略四:向家人朋友尋求幫助(短期應急選項)
當貸款繳不出來的情況屬於短期現金流問題時,可考慮向親友尋求暫時性協助,以緩解當前的資金壓力。
不過在提出借款需求時,應清楚說明原因並約定還款方式與時間,以避免後續產生誤會。
此方式雖可作為短期應急手段,不建議長期依賴。根本的解決方式仍在於調整個人財務結構與還款規劃,才能降低再次出現財務壓力的可能性。
策略五:透過專業協助解決財務困境
當無法自行處理貸款繳不出來的問題時,尋求專業協助是一種理性且有效的選擇。可透過法律顧問、信用管理相關專業人員或合法債務協助單位,協助釐清自身權益並規劃合適的還款方案。
若債務已進入法律程序,例如強制執行或資產查封等情況,更應及早尋求專業協助,以避免情況進一步擴大,並爭取更合適的處理空間。
各類貸款繳不出來的處理方法
「貸款繳不出來」並不是單一情況,而可能出現在不同類型的貸款中。由於各種貸款的條件與影響不同,適用的處理方式也會有所差異,因此需要依實際情況調整對應的解決方法,才能達到較好的改善效果。以下將依不同貸款類型,整理常見且實用的因應方式,提供參考。
個人信用貸款繳不出來怎麼辦?
信用貸款屬於無擔保貸款,主要依據個人信用評分進行核貸,因此一旦出現繳款困難,對信用紀錄的影響通常較快且較明顯。
若僅為短期資金壓力,可優先與銀行協商調整還款條件,例如延長期數或調整利率,以降低每月負擔。若債務金額較高,則可評估進行債務整合,以分散還款壓力、降低月付金額。
建議避免延遲處理,因為信用貸款逾期可能影響聯徵紀錄,進而影響後續信用卡、貸款申請,甚至部分日常金融服務的使用。
房屋貸款繳不出來怎麼辦?
房屋貸款通常金額較高、還款期間較長,一旦出現繳款困難,不僅可能影響信用紀錄,也會對整體財務狀況造成壓力。
若短期內出現資金不足,建議第一時間與銀行聯繫,申請展期、寬限期或調整還款條件,以降低每月負擔。也可評估轉貸至利率較低的金融機構,減輕還款壓力。
若長期未能正常繳款,銀行可能依法啟動後續處理程序,包含法律追償與不動產處分等。
因此建議及早處理,避免問題擴大。同時,也可諮詢專業金融或法律人員,協助評估適合的債務調整方案。
汽車貸款繳不出來怎麼辦?
汽車貸款若出現繳款困難,雖然影響程度通常較房貸輕,但仍可能影響信用紀錄,並涉及車輛處分與剩餘貸款清償問題。
若短期內無法負擔月付金額,可先與銀行協商調整還款條件,例如延長期數或降低每月還款金額,以減輕壓力。若財務狀況允許,也可評估出售車輛,用於償還剩餘貸款。
相較於後續可能的強制處分,提早規劃並主動處理,通常能保留較多彈性並降低額外損失。
學貸繳不出來怎麼辦?
學貸常見於剛畢業或收入尚未穩定的族群,與一般貸款不同,多數學貸設有政府相關協助機制,可依個人情況申請展延、緩繳或利息補貼等方案。若目前處於失業或收入不穩定狀態,建議主動向相關承辦單位申請調整還款條件,以避免逾期情形發生。
雖然學貸屬於無擔保貸款,但仍會納入信用紀錄,進而影響未來申請房貸、車貸或其他金融服務的條件。
信用卡債繳不出來該怎麼辦?
信用卡循環利率通常高於一般貸款,因此若長期僅繳納最低應繳金額,可能增加整體利息支出與還款壓力。當發現無法如期全額繳清信用卡帳單時,建議及早採取行動。
可先與發卡銀行聯繫,了解是否能申請分期付款、調整還款條件或延長繳款期限;若同時持有多筆信用卡債務,也可評估透過債務整合方式,將多筆債務集中管理,以降低利息負擔並簡化還款流程。及早處理通常有助於降低後續財務壓力及信用影響。
常見法律風險與 Q&A 整理
當貸款繳不出來的情況持續一段時間後,除了財務壓力外,也可能涉及催收或法律程序,了解相關權益與處理方式,有助於及早因應並降低後續影響。以下整理常見問題供參考。
Q1:如果我真的沒錢繳貸款,可以無視銀行嗎?
不建議忽視銀行或金融機構的通知。
若長期未處理,可能產生逾期紀錄、催收程序或後續法律程序等情況。
建議的做法是自己主動與銀行或金融機構聯繫,說明目前的財務狀況,並討論是否有展延、協商或調整還款方案的可能性。及早溝通通常能爭取更多處理空間。
Q2:「以債養債」,這個方案可行嗎?
所謂「以債養債」,是指透過新的借款償還既有債務。
若缺乏完整規劃,可能導致債務規模持續增加,進一步提高還款壓力。
不過,若是透過銀行辦理合法且利率較低的債務整合貸款,則可能成為降低月付負擔與改善債務結構的方式之一。
建議在申辦前先詳細評估利率、費用與自身的還款能力。
Q3:收到了法院支付命令,應該怎麼辦?
收到法院支付命令,代表案件已進入法律程序。
若對債務內容有疑義,應留意相關期限並儘速尋求專業法律意見,以保障自身權益。
同時,也可評估與債權人進一步協商,討論分期清償、和解或其他可行方案。
Q4:如果財產被查封了,我還能做些什麼?
即使案件已進入查封或強制執行程序,仍可能存在協商或調整空間。
可視個案情況與債權人協商分期清償、和解或其他法律上可行的處理方式。
建議及早尋求專業法律或財務協助,以評估最適合的因應方案。
Q5:申請債務協商後,我的信用紀錄會被註記多久?
債務協商相關紀錄可能會於信用報告中保留一段期間,實際時間將依協商類型及相關規定而有所不同。
雖然協商可能影響短期信用評估,但相較於長期逾期或進入強制執行程序,主動處理債務問題通常有助於後續財務重建與信用恢復。
Q6:我只有學貸繳不出來,會影響我以後找工作嗎?
學貸逾期通常不會直接影響一般求職,但可能影響個人信用紀錄,進而對部分需要信用審查的職位造成影響。
若目前面臨學貸還款壓力,建議主動了解展延、緩繳或其他政府協助方案,以降低對未來財務規劃的影響。
結論
面對貸款繳不出來的情況,及早面對並採取適當措施,通常比延後處理更能降低後續影響。透過檢視財務狀況、調整收支規劃、與金融機構協商,或尋求專業協助,多數情況都能找到合適的處理方向。
若目前正面臨還款壓力,也可考慮尋求合法且專業的財務或法律諮詢資源,協助評估個人狀況並規劃適合的解決方案,逐步恢復穩定的財務生活。
